Quitter l’audit : le CV d’un contrôleur financier, analysé
Passer de l’audit au contrôle financier est la sortie la plus courante après quatre ou cinq ans de cabinet. Les recruteurs d’entreprise attendent de l’ancien auditeur une vraie connaissance des comptes, mais veulent surtout savoir s’il sait produire : clôturer, expliquer les écarts, bâtir un budget et travailler avec les opérationnels.
Cette page détaille ce que regardent les directeurs financiers, la manière de réécrire une expérience d’audit pour un poste en entreprise, puis analyse section par section le modèle présenté ci-dessus, que vous pouvez reprendre et personnaliser dans le générateur.
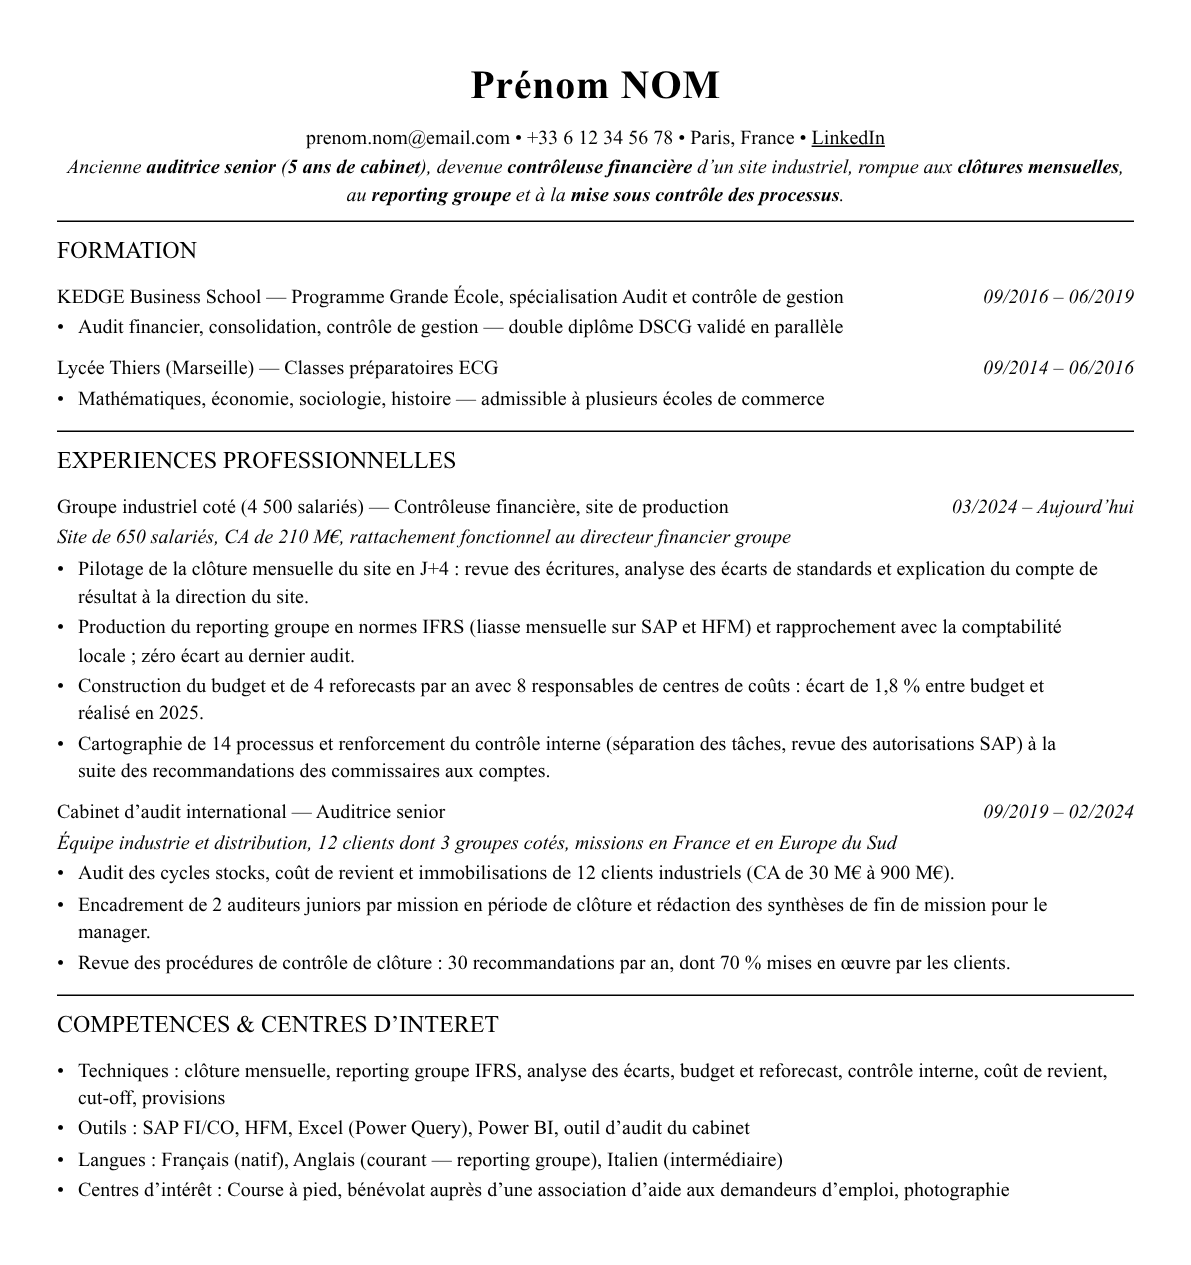
Ce CV est modifiable. Ouvrez-le dans l’éditeur, remplacez chaque ligne par votre parcours et exportez-le en PDF.
Ouvrir ce CV dans l’éditeurCe que les recruteurs attendent d’un CV contrôleur financier (sortie d’audit)
- La capacité à produire : clôtures mensuelles, délais de remontée, reporting groupe, au-delà de la simple revue des comptes d’autrui.
- La compréhension du métier : l’analyse des écarts de standards, du coût de revient et des stocks pour expliquer le résultat à la direction du site.
- L’aptitude à passer de l’audit à l’action : budget, reforecasts, interlocuteurs opérationnels, recommandations suivies d’effet.
- La maîtrise des outils d’entreprise (ERP, outil de consolidation, Excel avancé) et du contrôle interne vu de l’intérieur.
Le CV décortiqué, section par section
Chaque capture ci-dessous est extraite du CV contrôleur financier (sortie d’audit) présenté plus haut. Sous chacune : ce qui la rend efficace pour ce métier, et ce que vous devez y mettre de vous.
1. En-tête et accroche
De l’audit à la production financière
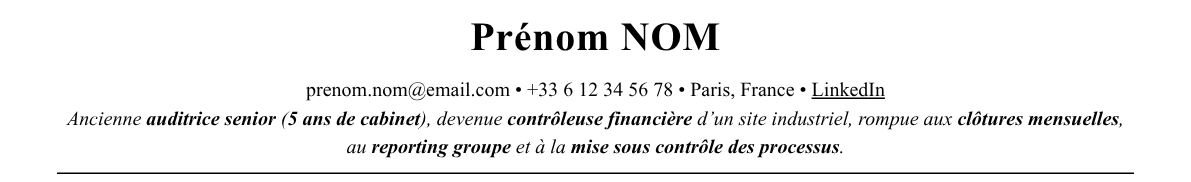
L’accroche annonce l’origine (auditrice senior), la destination (contrôle financier de site) et ce que la candidate a appris à produire. Elle répond avant la lecture à la question la question de savoir si elle sait produire et pas seulement contrôler.
Ce qui fonctionne
- « 5 ans de cabinet » situe l’ancienneté d’audit sans la mettre au premier plan.
- « clôtures mensuelles », « reporting groupe » nomme la production attendue d’un contrôleur.
- « mise sous contrôle des processus » valorise le contrôle interne vu de l’intérieur.
À adapter à votre parcours : Reprenez vos années de cabinet et la production réelle que vous assumez aujourd’hui.
2. Formation
École et prépa, sans détail de scolarité
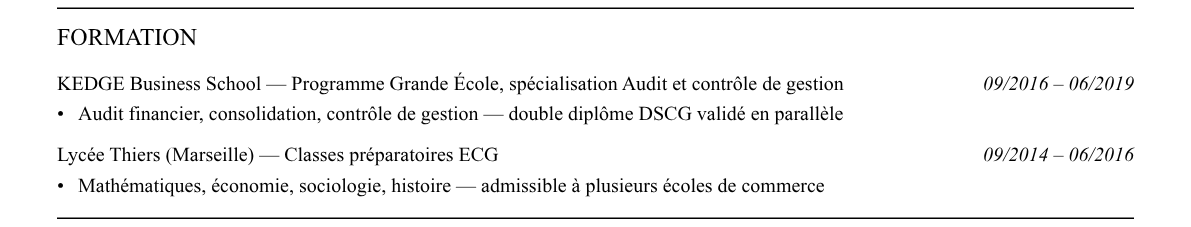
Deux lignes suffisent : le programme avec sa spécialisation et la classe préparatoire. Elles montrent un parcours classique, sans prendre la place de l’expérience.
Ce qui fonctionne
- « spécialisation Audit et contrôle de gestion » relie le cursus aux deux métiers.
- « double diplôme DSCG validé en parallèle » apporte la technicité comptable attendue d’un contrôleur.
- « admissible à plusieurs écoles de commerce » résume la prépa en un fait.
À adapter à votre parcours : Ne conservez de votre scolarité que ce qui sert le contrôle financier, et supprimez le reste.
3. Expériences
L’entreprise d’abord, l’audit réécrit ensuite
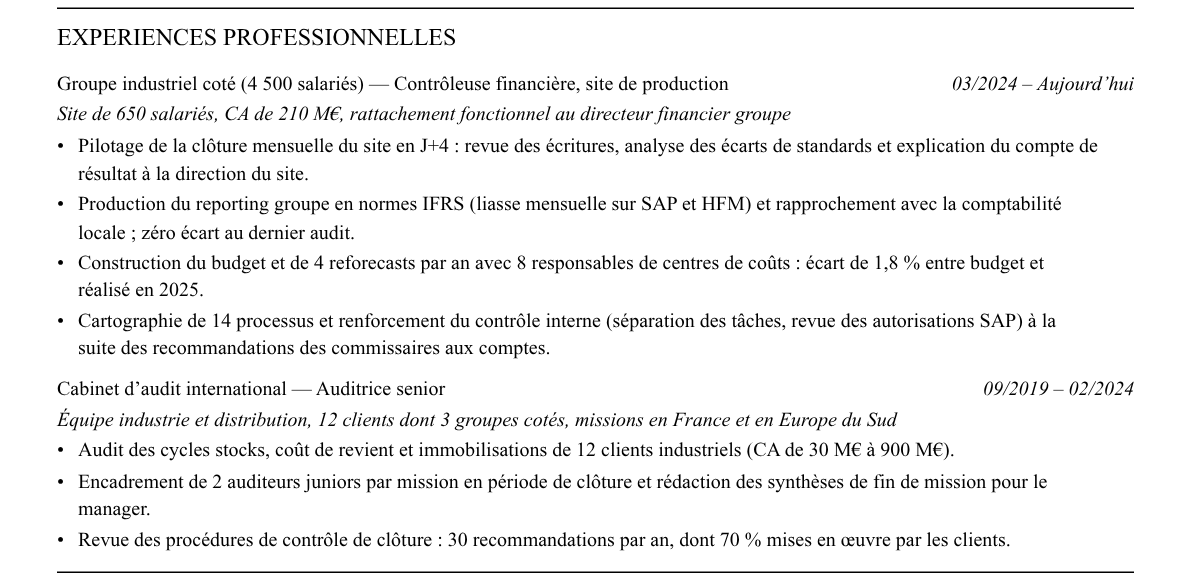
Le poste actuel passe en premier, avec quatre puces de production. L’audit suit, réécrit sous l’angle de l’entreprise : processus, cycles, recommandations mises en œuvre.
Ce qui fonctionne
- « clôture mensuelle du site en J+4 » donne un délai mesurable.
- « écart de 1,8 % entre budget et réalisé en 2025 » prouve la qualité de la prévision.
- « 30 recommandations par an, dont 70 % mises en œuvre par les clients » transforme l’audit en résultats concrets.
À adapter à votre parcours : Traduisez chaque tâche d’audit en effet pour l’entreprise, et gardez le groupe décrit par sa nature, sans le nommer.
4. Compétences et centres d’intérêt
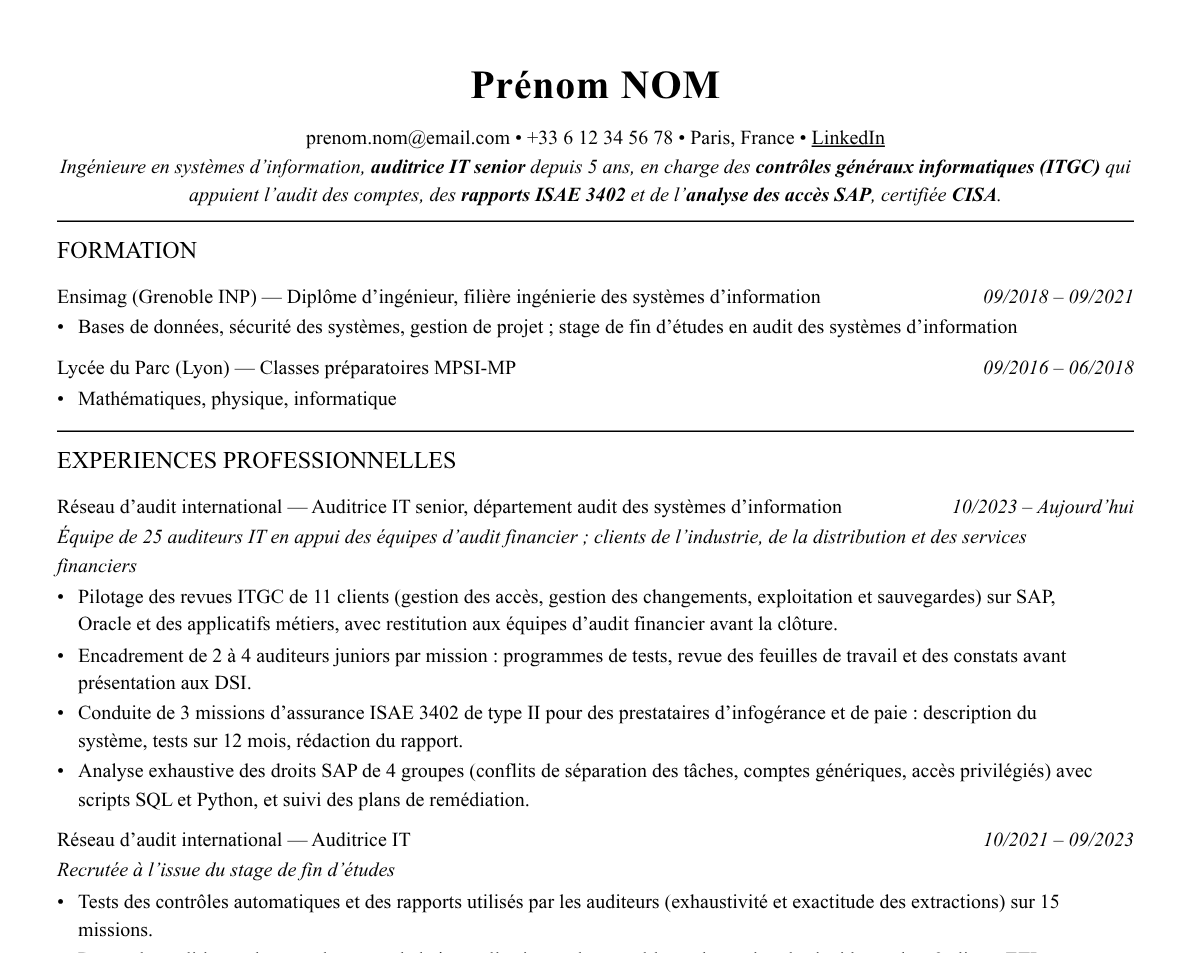
Outils d’entreprise et techniques de clôture
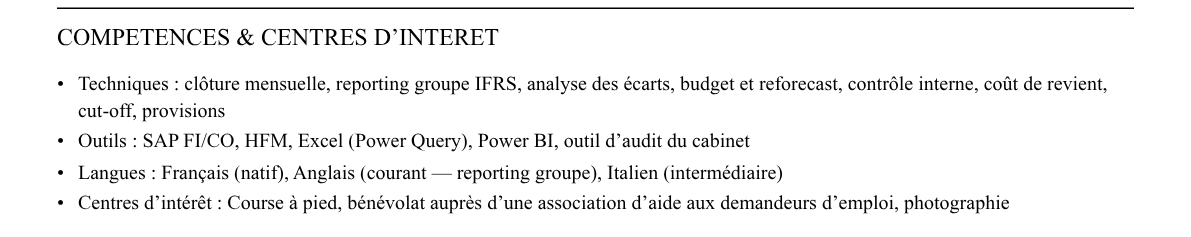
La section met en avant les techniques de clôture et d’analyse puis les outils d’entreprise (SAP, HFM, Power BI), que les recruteurs filtrent en premier.
Ce qui fonctionne
- « clôture mensuelle, reporting groupe IFRS, analyse des écarts » rappelle le cœur du poste.
- « SAP FI/CO, HFM, Excel (Power Query), Power BI » nomme des outils précis.
- « Anglais (courant — reporting groupe) » relie la langue à l’usage réel.
À adapter à votre parcours : Conservez les outils de votre entreprise cible et retirez ceux que vous n’avez pas pratiqués.
La structure en résumé
- En-tête : Nom, coordonnées et accroche de deux lignes : années de cabinet, secteur d’audit, poste de contrôle financier visé.
- Formation : École ou master, avec la spécialisation audit ou contrôle de gestion. Deux lignes, sans détail de scolarité.
- Expériences : Placez d’abord le poste actuel en entreprise s’il existe, puis l’audit. Pour l’audit, réécrivez les tâches du point de vue de l’entreprise : processus, cycles, contrôle de clôture et recommandations suivies.
- Compétences : Séparez les techniques (clôture, reporting IFRS, budget, contrôle interne) des outils (SAP, outil de consolidation, Excel, Power BI).
- Centres d’intérêt : Une ligne : sport, engagement associatif ou pratique créative, pour nourrir l’entretien.
Compétences et mots-clés ATS
- Clôture mensuelle en J+4 et analyse des écarts de standards
- Reporting groupe IFRS et rapprochement avec la comptabilité locale
- Construction du budget et des reforecasts avec les responsables de coûts
- Cartographie des processus et renforcement du contrôle interne
- Revue des stocks, du coût de revient et du cut-off
Les logiciels de tri (ATS) recherchent les termes exacts de l’offre. Pour un poste en contrôleur financier (sortie d’audit), intégrez naturellement :
Les erreurs à éviter
- Décrire l’audit avec le vocabulaire du cabinet (dossier, mandat, seuil) sans le traduire en processus, cycles et recommandations utiles à une entreprise.
- Ne pas montrer ce que vous avez produit : une clôture, un reporting, un budget, dès que vous avez occupé un poste en entreprise.
- Citer des clients du cabinet ou des groupes reconnaissables, ce que la confidentialité des missions interdit.
- Se présenter comme « auditeur qui souhaite évoluer » plutôt que comme contrôleur qui connaît les comptes de l’intérieur.
Le conseil AuditCV : Retournez votre expérience d’audit : un recruteur d’entreprise veut savoir ce que vous savez faire pour lui. « Revue des procédures de clôture : 30 recommandations par an, dont 70 % mises en œuvre » parle davantage qu’une liste de tests, car elle montre un effet concret chez le client.
Questions fréquentes
Après combien d’années d’audit peut-on candidater au contrôle financier ?
Les sorties se font souvent après trois à cinq ans de cabinet, une fois le métier acquis. Plus tôt, le profil reste junior ; plus tard, il faut montrer un vrai passage à la production.
Faut-il garder l’audit en premier sur le CV ?
Non, placez d’abord l’expérience en entreprise si vous en avez une. L’audit vient ensuite, réécrit du point de vue de l’entreprise : processus, contrôle et recommandations suivies.
Comment valoriser un parcours d’audit sans clients nommés ?
Décrivez les clients par secteur et par taille (groupes cotés, ETI industrielles) et chiffrez les missions : nombre de clients, fourchette de chiffre d’affaires, volume de recommandations.
Pour aller plus loin
- Devenir responsable comptable : études, salaire et évolution de carrière
- La consolidation comptable sur un CV : comment la valoriser
- Que fait un contrôleur interne au quotidien ?
Partez de ce CV contrôleur financier (sortie d’audit)
Même structure, mêmes rubriques, prêtes à personnaliser. Export PDF d’une page.