CV d’expert-comptable stagiaire : le guide et un exemple analysé
Pendant les trois années du stage d’expertise comptable, un candidat change parfois de cabinet : pour élargir sa pratique, pour rejoindre une structure qui fait davantage de commissariat aux comptes, ou pour suivre un maître de stage. Le CV doit alors montrer à un associé où vous en êtes du parcours vers le DEC et ce que vous savez déjà faire seul sur un dossier.
Cette page détaille ce que regarde un associé qui accueille un expert-comptable stagiaire, la structure qui convient à ce moment précis du parcours, puis analyse section par section le modèle présenté ci-dessus, que vous pouvez reprendre et personnaliser dans le générateur.
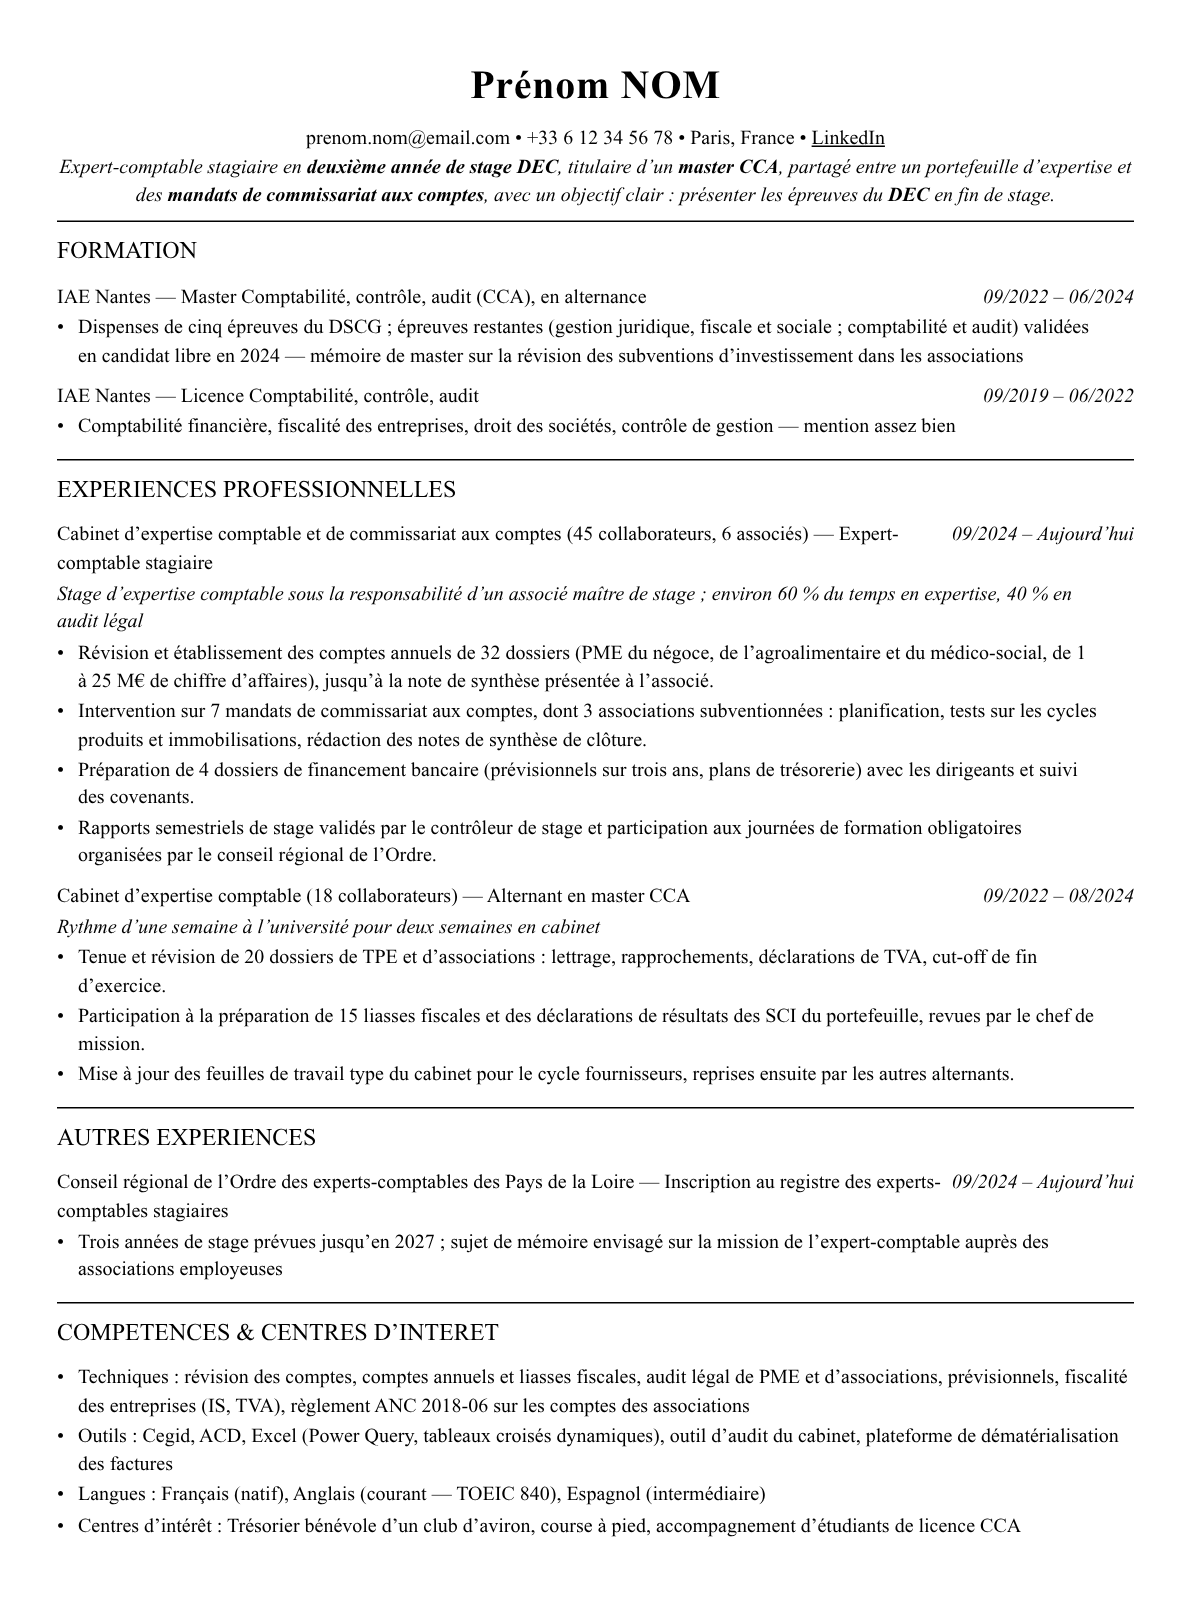
Ce CV est modifiable. Ouvrez-le dans l’éditeur, remplacez chaque ligne par votre parcours et exportez-le en PDF.
Ouvrir ce CV dans l’éditeurCe que les recruteurs attendent d’un CV expert-comptable stagiaire
- L’état exact du parcours : diplôme d’accès au stage (DSCG ou master CCA avec les épreuves complémentaires), date d’inscription au registre des stagiaires, année de stage en cours.
- La répartition de la pratique entre expertise et audit légal, car elle conditionne les missions que le cabinet pourra confier et la validation du stage.
- L’autonomie sur un dossier complet : révision, comptes annuels, liasse, note de synthèse, et le niveau de revue encore nécessaire.
- Un horizon pour le diplôme : rapports semestriels à jour, formations obligatoires suivies, sujet de mémoire envisagé.
Le CV décortiqué, section par section
Chaque capture ci-dessous est extraite du CV expert-comptable stagiaire présenté plus haut. Sous chacune : ce qui la rend efficace pour ce métier, et ce que vous devez y mettre de vous.
1. En-tête et accroche
L’année de stage et la double pratique en une phrase
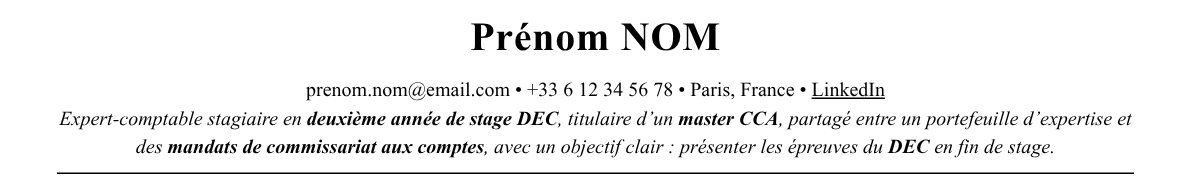
L’accroche répond aux trois questions qu’un associé se pose devant un expert-comptable stagiaire : à quel moment du parcours il en est, sur quel diplôme repose son inscription, et quelle part de son temps va à l’expertise et à l’audit. Elle se termine sur l’objectif, ce qui permet au cabinet de situer l’horizon du diplôme sans chercher dans le reste du document. Le ton reste factuel : aucune qualité revendiquée, uniquement des éléments que l’associé pourra vérifier en entretien ou auprès du maître de stage précédent.
Ce qui fonctionne
- « deuxième année de stage DEC » situe le candidat dans le calendrier des trois années, information que le cabinet d’accueil doit connaître pour planifier la fin du stage.
- « partagé entre un portefeuille d’expertise et des mandats de commissariat aux comptes » annonce une pratique double, recherchée par les cabinets qui exercent les deux métiers.
- « présenter les épreuves du DEC en fin de stage » montre un projet daté plutôt qu’une intention vague.
À adapter à votre parcours : Indiquez votre année de stage réelle, le diplôme qui vous a permis de vous inscrire et la répartition de votre activité. Si vous ne faites que de l’expertise, dites-le aussi clairement : un cabinet sans activité d’audit cherchera précisément ce profil.
2. Formation
Un master CCA complété, une licence en une ligne
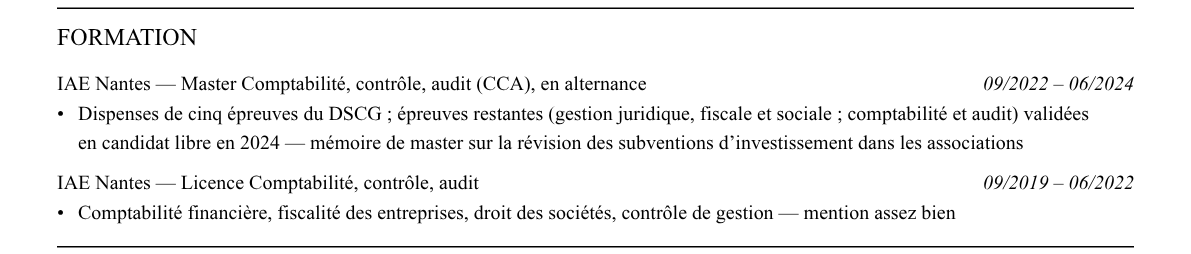
La formation est courte mais précise sur le point qui compte : le master CCA ne donne pas à lui seul l’intégralité du DSCG, et le candidat explique comment il a complété les épreuves restantes. Le sujet du mémoire de master, sur les subventions d’investissement dans les associations, prépare la cohérence avec le reste du CV, où les associations reviennent dans les mandats et dans le sujet de mémoire d’expertise envisagé. La licence tient en une ligne, car elle ne sert qu’à montrer la continuité du parcours universitaire.
Ce qui fonctionne
- « Dispenses de cinq épreuves du DSCG ; épreuves restantes (…) validées en candidat libre » lève d’avance la question du diplôme d’accès au stage.
- « en alternance » relie la formation à deux années de pratique en cabinet, ce qui rassure sur l’autonomie.
- « mémoire de master sur la révision des subventions d’investissement dans les associations » montre un intérêt sectoriel qui se retrouve dans les mandats.
À adapter à votre parcours : Précisez les dispenses obtenues et les épreuves passées à côté, avec leur année. Si vous venez du DSCG classique, indiquez simplement les sept unités validées et l’année d’obtention du diplôme.
3. Expériences
Le cabinet de stage détaillé, l’alternance resserrée
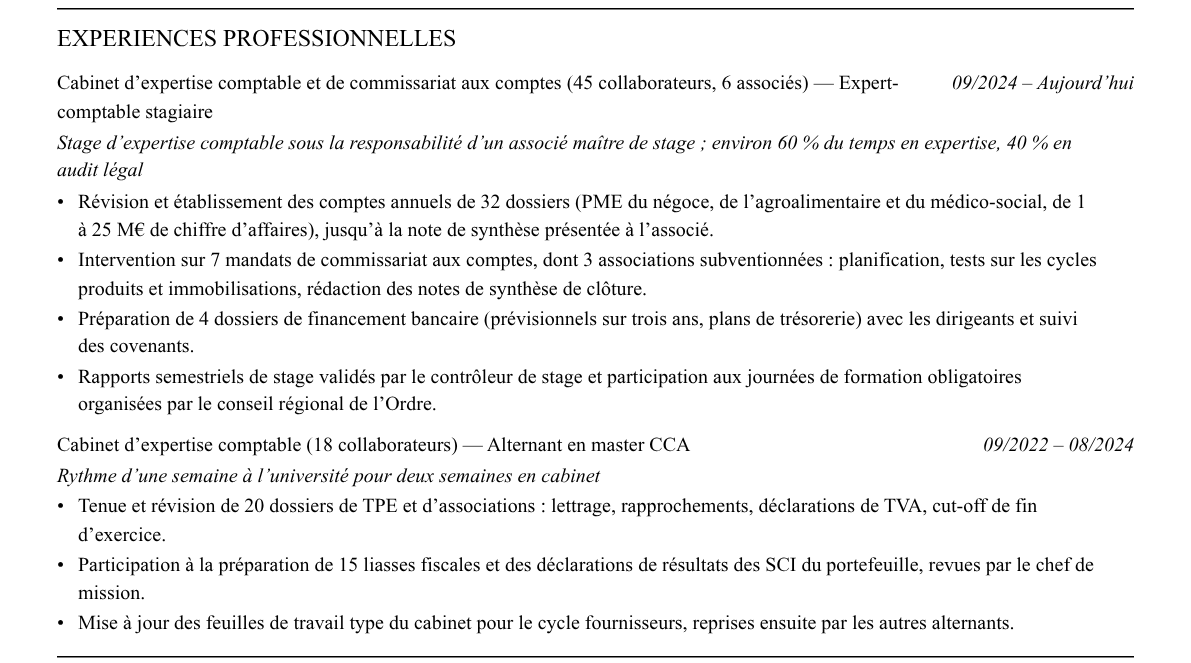
Le cabinet de stage est décrit par sa double activité et par l’encadrement du stage, puis par quatre puces qui couvrent l’expertise, l’audit légal, le conseil de financement et le suivi administratif du stage. Cette dernière puce est souvent oubliée ; elle montre pourtant que le stage est à jour, ce que le cabinet d’accueil vérifiera. L’alternance suit en trois puces centrées sur la tenue et les liasses, avec un exemple d’initiative reprise par l’équipe, qui distingue le candidat d’un simple exécutant.
Ce qui fonctionne
- « Révision et établissement des comptes annuels de 32 dossiers (…), jusqu’à la note de synthèse présentée à l’associé » situe l’autonomie au bon niveau, avec revue.
- « Intervention sur 7 mandats de commissariat aux comptes, dont 3 associations subventionnées » donne la part d’audit et un secteur précis.
- « Rapports semestriels de stage validés par le contrôleur de stage » prouve que le parcours est suivi et sans retard.
À adapter à votre parcours : Remplacez les volumes et les secteurs par les vôtres, et gardez une puce sur le suivi du stage. Décrivez les clients par leur secteur et leur taille, jamais par leur nom.
4. Compétences et centres d’intérêt
Techniques, référentiel sectoriel et outils
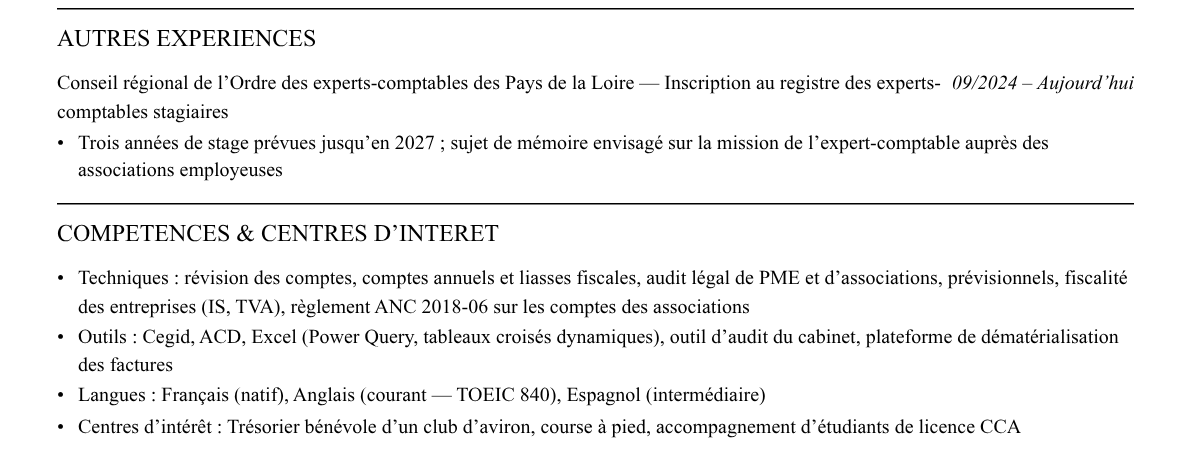
La section sépare les techniques des outils et ajoute un référentiel propre aux clients du cabinet : le règlement de l’Autorité des normes comptables sur les comptes des associations. Ce détail rend le CV crédible auprès d’un cabinet qui a ce type de clientèle. La rubrique « stage d’expertise comptable », placée juste avant, regroupe l’inscription au registre, la durée prévue et le sujet de mémoire envisagé ; elle évite de disperser ces informations dans la formation et les expériences.
Ce qui fonctionne
- « règlement ANC 2018-06 sur les comptes des associations » cite un texte réellement utilisé sur ces dossiers.
- « Inscription au registre des experts-comptables stagiaires » auprès d’un conseil régional nommé ancre le parcours dans l’institution.
- « Cegid, ACD, Excel (Power Query, tableaux croisés dynamiques) » donne des logiciels que les cabinets utilisent et un niveau de tableur vérifiable.
À adapter à votre parcours : Citez les référentiels qui correspondent à vos clients (agriculture, professions libérales, associations) et les logiciels que vous maîtrisez vraiment. Indiquez votre conseil régional d’inscription et le sujet de mémoire envisagé s’il est déjà choisi.
La structure en résumé
- En-tête : Nom, coordonnées et une accroche qui donne l’année de stage, le diplôme d’accès et la répartition entre expertise et audit.
- Formation : Master CCA ou DSCG avec les dispenses obtenues et les épreuves passées en candidat libre, puis la licence ou le DCG en une ligne.
- Expériences : Le cabinet de stage en premier, avec sa taille et sa double activité, puis l’alternance : portefeuille, types de clients, mandats d’audit et livrables.
- Stage d’expertise comptable : Une rubrique dédiée : conseil régional de l’Ordre d’inscription, dates prévues, sujet de mémoire envisagé.
- Compétences : Les techniques de révision et d’audit, les référentiels propres à vos clients (PCG, règlement des associations) et les logiciels du cabinet.
Compétences et mots-clés ATS
- Révision et établissement des comptes annuels jusqu’à la note de synthèse
- Liasses fiscales et déclarations courantes (IS, TVA) d’un portefeuille de PME
- Interventions sur des mandats de commissariat aux comptes, de la planification aux notes de clôture
- Prévisionnels et plans de trésorerie pour des demandes de financement
- Suivi du stage : rapports semestriels, journées de formation, préparation du mémoire
Les logiciels de tri (ATS) recherchent les termes exacts de l’offre. Pour un poste en expert-comptable stagiaire, intégrez naturellement :
Les erreurs à éviter
- Écrire « stage DEC en cours » sans préciser l’année de stage ni la date d’inscription : l’associé ne sait pas quand vous pourrez présenter les épreuves.
- Fondre l’expertise et l’audit dans une seule liste de tâches, alors que le cabinet veut connaître la part de chacun.
- Décrire le master CCA sans dire quelles épreuves du DSCG il vous a évitées et lesquelles restent passées ou à passer.
- Oublier le maître de stage et le contrôleur de stage : leur existence montre que votre parcours est suivi et à jour.
Le conseil AuditCV : Donnez la répartition de votre temps entre expertise et commissariat aux comptes, même approximative. Un associé qui recrute un stagiaire raisonne en capacité : sur quels dossiers il pourra vous placer dès la première clôture, et dans quel délai vous signerez à votre tour des comptes annuels.
Questions fréquentes
Peut-on changer de cabinet pendant le stage d’expertise comptable ?
Oui, le stage peut se poursuivre chez un autre maître de stage, à condition de faire les démarches auprès du conseil régional de l’Ordre. Précisez sur le CV les périodes déjà validées pour que le cabinet d’accueil voie où vous en êtes.
Faut-il mentionner le sujet de mémoire avant qu’il soit agréé ?
Vous pouvez l’indiquer comme « envisagé ». Un sujet lié aux clients du cabinet (associations, professions libérales, secteur agricole) est même un argument, car il montre que votre mémoire servira aussi le cabinet.
Le master CCA suffit-il pour entrer en stage ?
Le stage s’ouvre aux titulaires du DSCG ou d’un diplôme admis en dispense. Si vous avez complété le master par des épreuves du DSCG, dites lesquelles et en quelle année.
Pour aller plus loin
- Le stage d’expertise comptable du DEC, étape par étape
- Mémoire d’expertise comptable : choisir son sujet et le mener à terme
- Master CCA ou DSCG : quelle voie vers l’expertise comptable ?
Partez de ce CV expert-comptable stagiaire
Même structure, mêmes rubriques, prêtes à personnaliser. Export PDF d’une page.