CV de consultant en évaluation financière : le guide et un exemple analysé
L’évaluation financière consiste à donner une valeur défendable à une entreprise, à un actif incorporel ou à un titre non coté, pour des comptes, une acquisition ou un litige. Les équipes de valorisation des cabinets recrutent des profils qui savent construire un modèle de flux actualisés et le défendre devant un directeur financier ou un commissaire aux comptes.
Cette page détaille ce que regardent les managers, la structure de CV adaptée à un profil de cinq ans d’expérience, puis analyse section par section le modèle présenté ci-dessus, que vous pouvez reprendre et personnaliser dans le générateur.
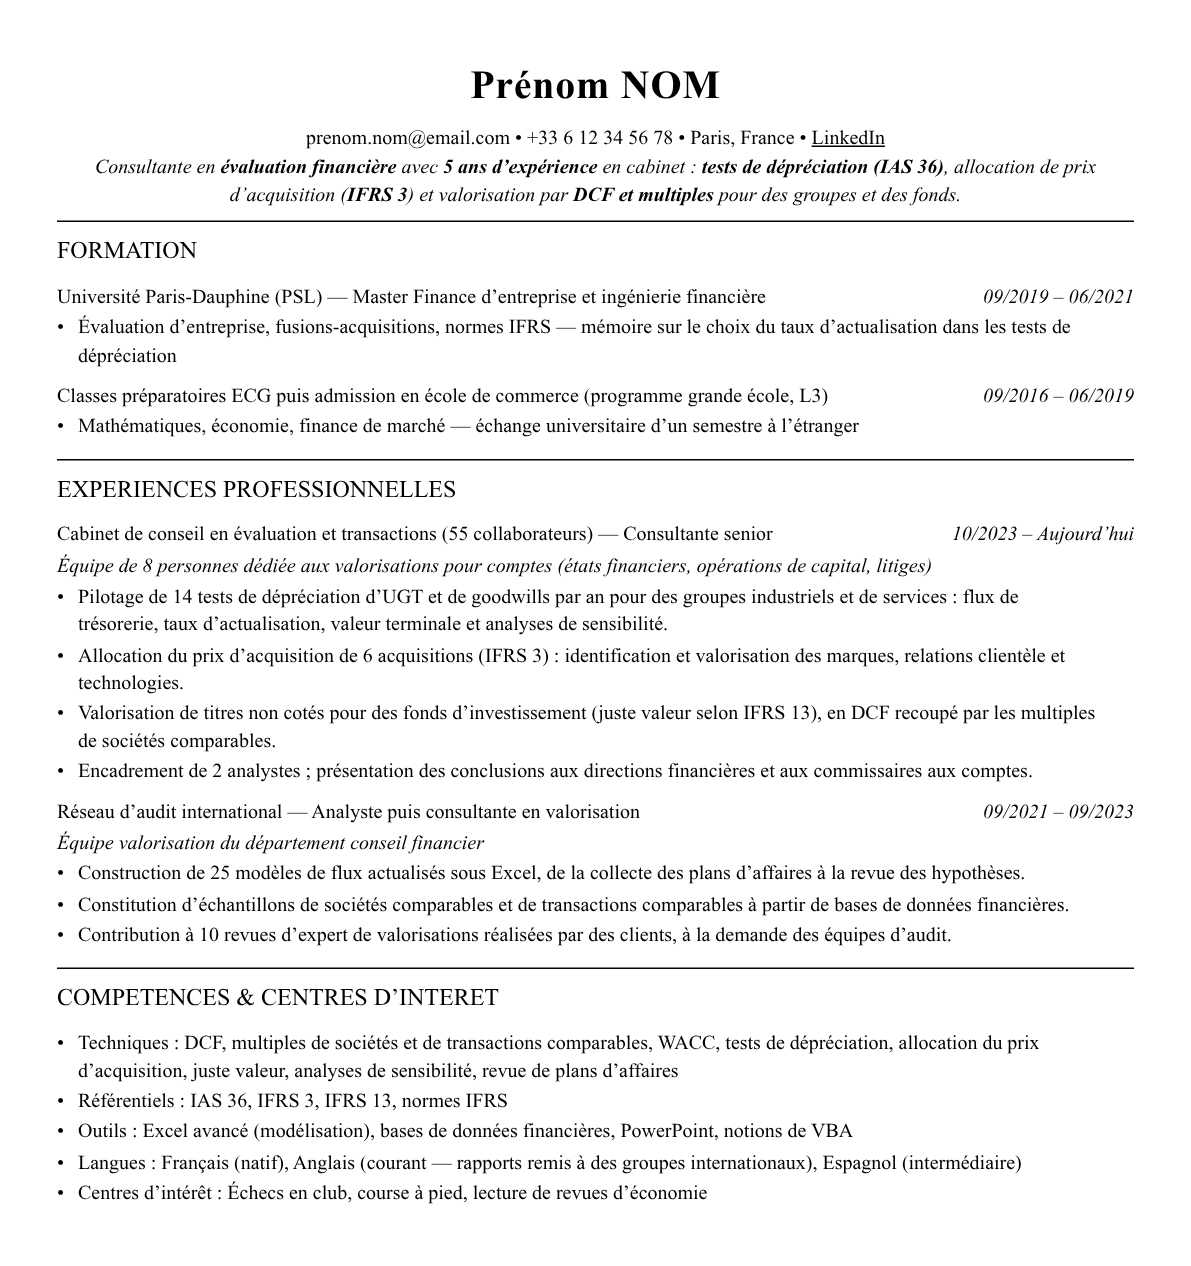
Ce CV est modifiable. Ouvrez-le dans l’éditeur, remplacez chaque ligne par votre parcours et exportez-le en PDF.
Ouvrir ce CV dans l’éditeurCe que les recruteurs attendent d’un CV consultant en évaluation financière
- La maîtrise des méthodes : actualisation des flux, multiples de sociétés et de transactions comparables, taux d’actualisation, valeur terminale.
- Une pratique des normes qui encadrent les missions de valorisation comptable : tests de dépréciation (IAS 36), allocation du prix d’acquisition (IFRS 3), juste valeur (IFRS 13).
- Une solide modélisation sous Excel, avec des analyses de sensibilité lisibles par les destinataires.
- La capacité à défendre ses hypothèses face à une direction financière ou à des auditeurs, par écrit et à l’oral.
Le CV décortiqué, section par section
Chaque capture ci-dessous est extraite du CV consultant en évaluation financière présenté plus haut. Sous chacune : ce qui la rend efficace pour ce métier, et ce que vous devez y mettre de vous.
1. En-tête et accroche
Méthodes, normes et type de missions en deux lignes
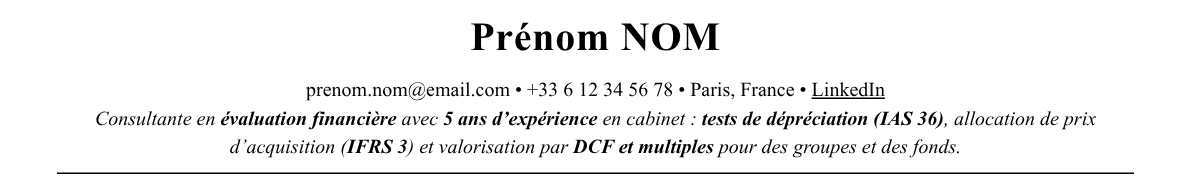
L’accroche annonce les trois familles de missions (dépréciation, allocation du prix d’acquisition, valorisation de titres) et les méthodes qui les accompagnent. Le lecteur sait immédiatement dans quel registre elle intervient.
Ce qui fonctionne
- « tests de dépréciation (IAS 36), allocation de prix d’acquisition (IFRS 3) » cite deux normes de référence.
- « valorisation par DCF et multiples » nomme les méthodes de base du métier.
- « 5 ans d’expérience en cabinet » donne le niveau.
À adapter à votre parcours : Gardez les normes et les méthodes que vous pratiquez réellement et le type de clients (groupes, fonds).
2. Formation
Une finance d’entreprise tournée vers l’évaluation
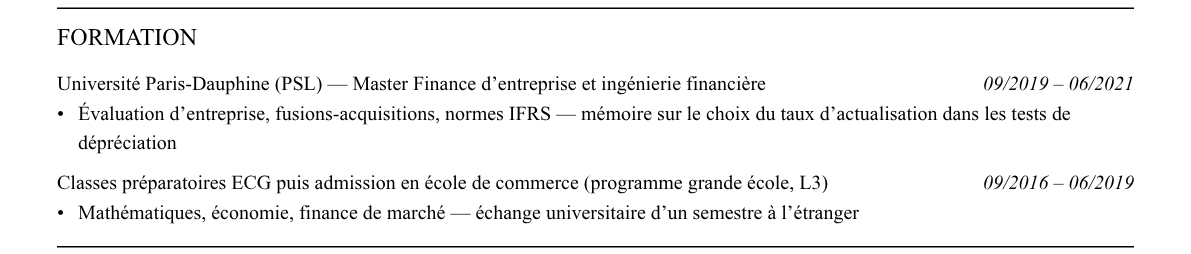
Le master de finance est présenté avec un mémoire sur le taux d’actualisation dans les tests de dépréciation, qui relie la formation au métier. Le cursus préparatoire reste en une ligne.
Ce qui fonctionne
- « Évaluation d’entreprise, fusions-acquisitions, normes IFRS » liste les matières utiles au poste.
- « mémoire sur le choix du taux d’actualisation dans les tests de dépréciation » prouve l’intérêt technique.
- « échange universitaire d’un semestre à l’étranger » appuie le niveau d’anglais.
À adapter à votre parcours : Choisissez un mémoire ou un projet qui se rapproche de la valorisation, même s’il est court.
3. Expériences
Des dossiers par an, des modèles construits et des équipes encadrées
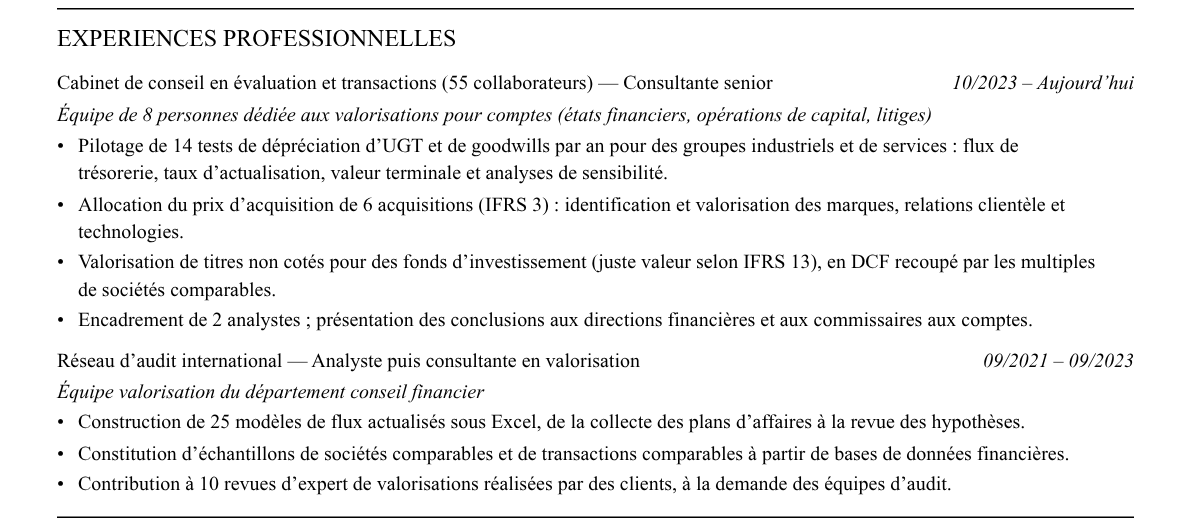
Les expériences associent chaque méthode à un volume annuel : tests de dépréciation, allocations de prix d’acquisition, titres non cotés. Le poste précédent en réseau d’audit pose les bases de la modélisation et du travail avec les auditeurs.
Ce qui fonctionne
- « 14 tests de dépréciation d’UGT et de goodwills par an » chiffre la pratique.
- « juste valeur selon IFRS 13, en DCF recoupé par les multiples » montre une méthode croisée.
- « 25 modèles de flux actualisés sous Excel » prouve la maîtrise de la modélisation.
À adapter à votre parcours : Remplacez les volumes et le type de clients par les vôtres, sans citer de société.
4. Compétences et centres d’intérêt
Méthodes, normes et outils séparés
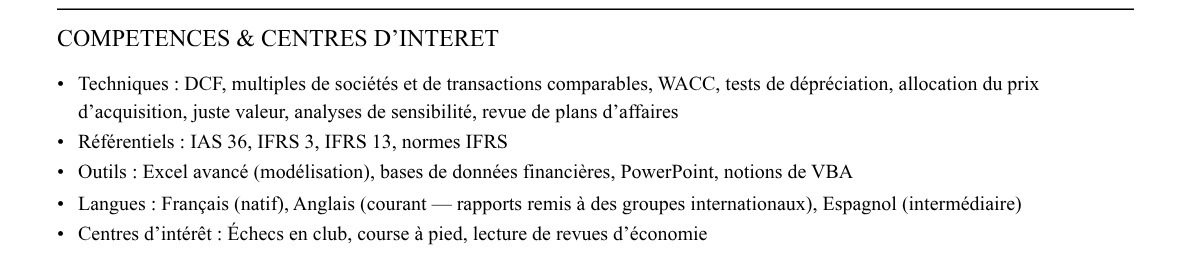
La section sépare les techniques de valorisation, les normes et les outils de modélisation. L’anglais est relié à des rapports remis à des groupes internationaux.
Ce qui fonctionne
- « WACC, analyses de sensibilité, revue de plans d’affaires » couvre les étapes d’un modèle.
- « IAS 36, IFRS 3, IFRS 13 » cite les normes pertinentes sans les accumuler.
- « Anglais (courant — rapports remis à des groupes internationaux) » donne un contexte d’usage.
À adapter à votre parcours : Ne gardez que les outils et les normes que vous avez utilisés en mission.
La structure en résumé
- En-tête : Années d’expérience, méthodes pratiquées et type de missions (comptes, opérations de capital, fonds).
- Formation : Master de finance ou de comptabilité avec un mémoire en lien avec la valorisation, car il montre un intérêt technique précis.
- Expériences : Missions par nature (tests de dépréciation, allocation du prix d’acquisition, titres non cotés) avec le nombre de dossiers annuel et la taille des équipes encadrées.
- Compétences : Séparez méthodes, normes (IAS 36, IFRS 3, IFRS 13) et outils de modélisation.
- Langues et intérêts : L’anglais conditionne les rapports remis à des groupes internationaux ; précisez le contexte d’usage.
Compétences et mots-clés ATS
- Modélisation DCF et analyses de sensibilité
- Multiples de sociétés et de transactions comparables
- Tests de dépréciation des goodwills et des UGT
- Allocation du prix d’acquisition
- Valorisation de titres non cotés pour des fonds
Les logiciels de tri (ATS) recherchent les termes exacts de l’offre. Pour un poste en consultant en évaluation financière, intégrez naturellement :
Les erreurs à éviter
- Lister « DCF, multiples » sans dire pour quel usage ni sur combien de dossiers : un manager veut savoir ce que vous avez réellement modélisé.
- Oublier de citer les normes (IAS 36, IFRS 3, IFRS 13) qui encadrent les missions de valorisation comptable.
- Présenter la valorisation comme un exercice purement mathématique et passer sous silence la défense des hypothèses face aux auditeurs.
- Écrire « Excel avancé » sans préciser ce que vous modélisez avec : flux, sensibilités, comparables.
Le conseil AuditCV : Chaque puce devrait associer une méthode, un usage et un volume : « 14 tests de dépréciation par an pour des groupes industriels, avec analyse de sensibilité du taux d’actualisation » vaut mieux que « maîtrise du DCF ». Le manager y lit votre autonomie.
Questions fréquentes
Faut-il venir de l’audit pour faire de l’évaluation financière ?
Non, mais un passage par l’audit ou par une équipe de valorisation aide à comprendre les attentes des commissaires aux comptes, qui revoient souvent ces travaux.
Quelles normes citer sur un CV d’évaluation ?
IAS 36 pour les tests de dépréciation, IFRS 3 pour l’allocation du prix d’acquisition et IFRS 13 pour la juste valeur, à condition de les avoir pratiquées en mission.
Une certification est-elle nécessaire ?
Ce n’est pas obligatoire. Un diplôme de finance et une pratique chiffrée pèsent davantage ; une certification peut renforcer le CV si elle correspond à votre pratique.
Pour aller plus loin
- CV d’audit : la méthode pour candidater en cabinet et en Big 4
- Décrire ses missions d’audit sur un CV sans jargon inutile
- Questions de comptabilité en entretien : les classiques à connaître
Partez de ce CV consultant en évaluation financière
Même structure, mêmes rubriques, prêtes à personnaliser. Export PDF d’une page.