CV d’auditeur secteur public et associatif : le guide et un exemple analysé
Auditer une association, une fondation ou un établissement public ne ressemble pas à l’audit d’une PME commerciale : les produits viennent de subventions, de dons et de legs, les comptes obéissent à des règles propres et les interlocuteurs sont souvent des dirigeants bénévoles. Un cabinet qui recrute pour ces mandats cherche quelqu’un qui connaît déjà ce vocabulaire.
Cette page détaille ce que regardent les managers, la structure de CV adaptée à un auditeur senior, puis analyse section par section le modèle présenté ci-dessus, que vous pouvez reprendre et personnaliser dans le générateur.
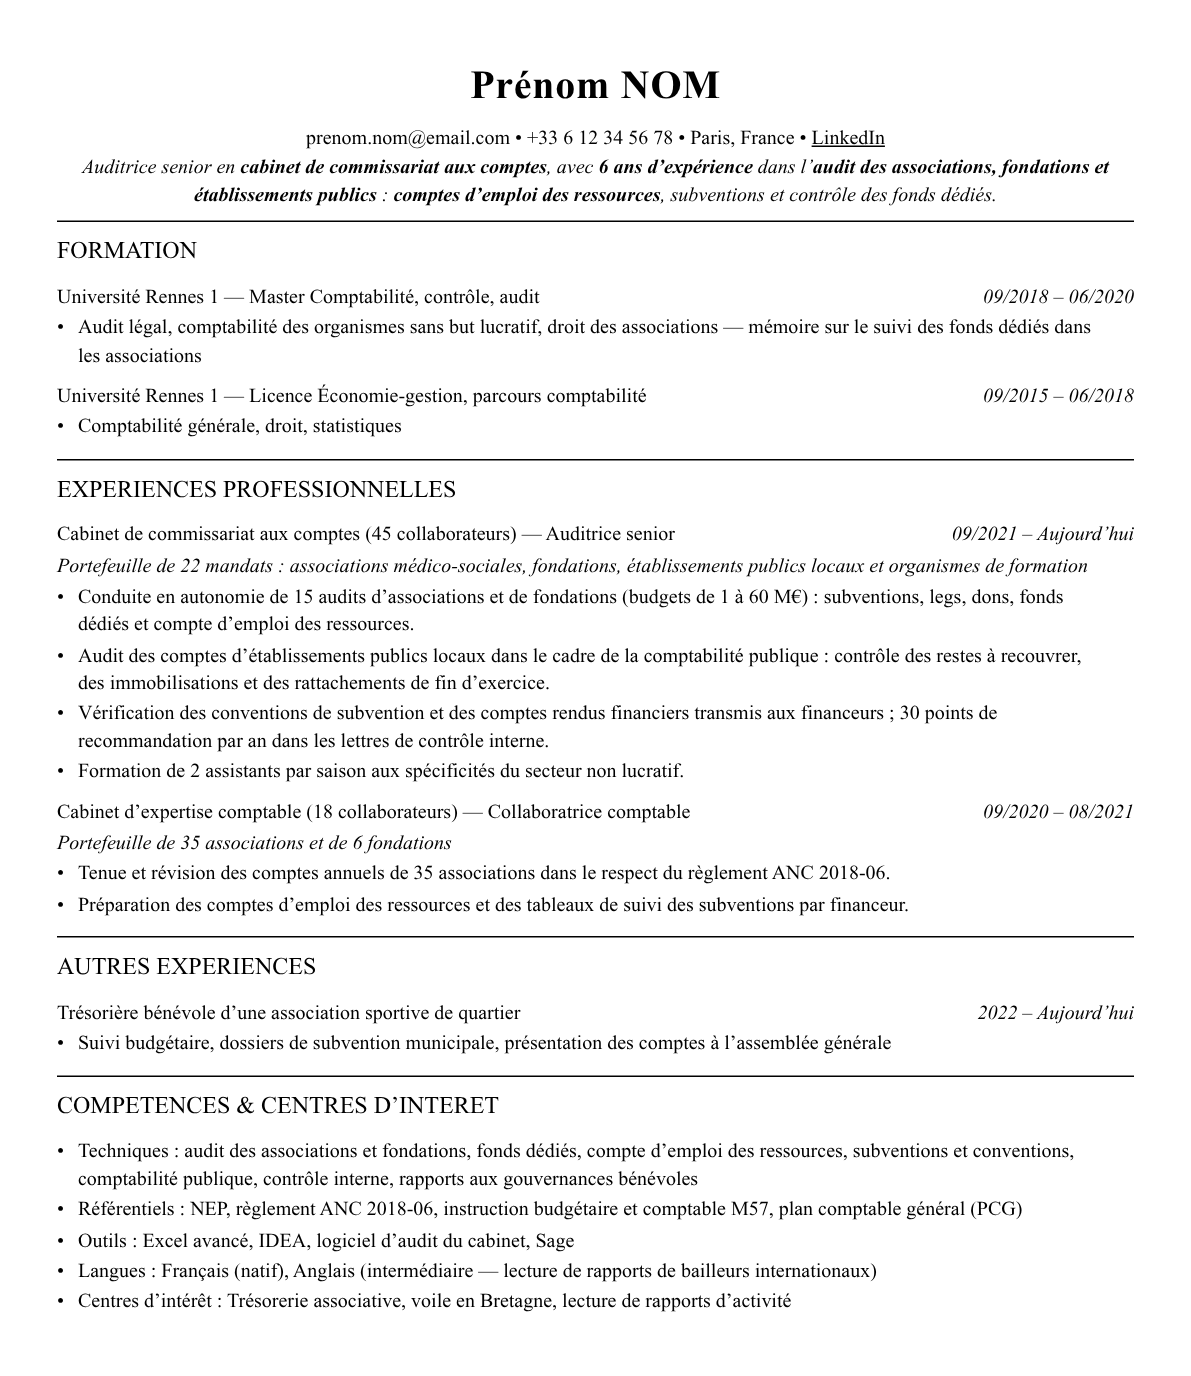
Ce CV est modifiable. Ouvrez-le dans l’éditeur, remplacez chaque ligne par votre parcours et exportez-le en PDF.
Ouvrir ce CV dans l’éditeurCe que les recruteurs attendent d’un CV auditeur secteur public et associatif
- Une pratique réelle des organismes sans but lucratif : fonds dédiés, subventions, legs, compte d’emploi des ressources, avec le nombre de mandats suivis.
- La connaissance des référentiels du secteur, comme le règlement ANC 2018-06 pour les associations et fondations, et des règles de comptabilité publique pour les établissements publics.
- La capacité à expliquer des constats à des gouvernances bénévoles : présidents, trésoriers, conseils d’administration.
- Des recommandations suivies dans le temps, en particulier sur le contrôle interne et le respect des conventions des financeurs.
Le CV décortiqué, section par section
Chaque capture ci-dessous est extraite du CV auditeur secteur public et associatif présenté plus haut. Sous chacune : ce qui la rend efficace pour ce métier, et ce que vous devez y mettre de vous.
1. En-tête et accroche
Un secteur, des mandats et un vocabulaire dès l’accroche
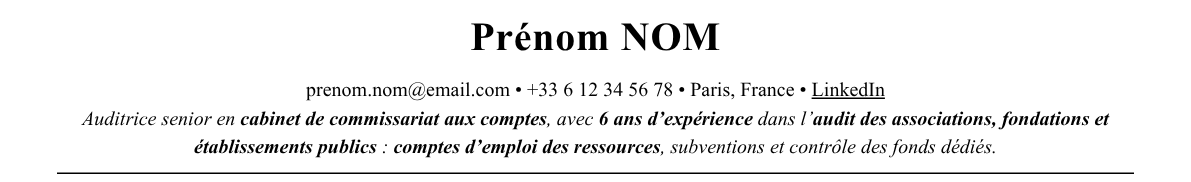
L’accroche nomme le secteur (associations, fondations, établissements publics) et trois sujets techniques propres à ce domaine. Un manager sait en quelques secondes que la candidate a déjà pratiqué ces mandats.
Ce qui fonctionne
- « 6 ans d’expérience » dans « l’audit des associations, fondations et établissements publics » fixe le niveau et le secteur.
- « comptes d’emploi des ressources, subventions et contrôle des fonds dédiés » cite des sujets que seul un praticien connaît.
- « cabinet de commissariat aux comptes » situe le cadre légal des missions.
À adapter à votre parcours : Reprenez les types d’organismes que vous avez réellement audités et les sujets techniques que vous avez traités.
2. Formation
Un master d’audit avec un mémoire sur les fonds dédiés
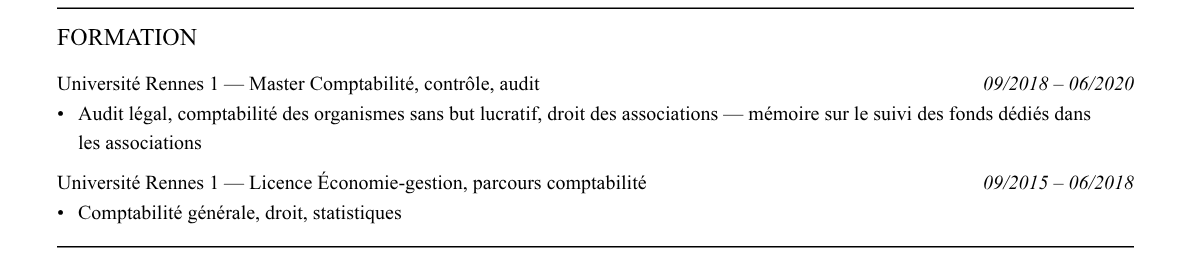
La formation relie le cursus au secteur : le master d’audit est complété par un cours de comptabilité des organismes sans but lucratif et un mémoire sur les fonds dédiés. La licence tient en une ligne.
Ce qui fonctionne
- « comptabilité des organismes sans but lucratif, droit des associations » montre une formation orientée vers le secteur.
- « mémoire sur le suivi des fonds dédiés dans les associations » rattache le diplôme à un point d’audit précis.
- « Master Comptabilité, contrôle, audit » donne la base reconnue par les cabinets.
À adapter à votre parcours : Si votre formation n’aborde pas le secteur, mentionnez une formation courte ou un cours qui s’en approche.
3. Expériences
Vingt-deux mandats, des budgets et des points d’audit propres au secteur
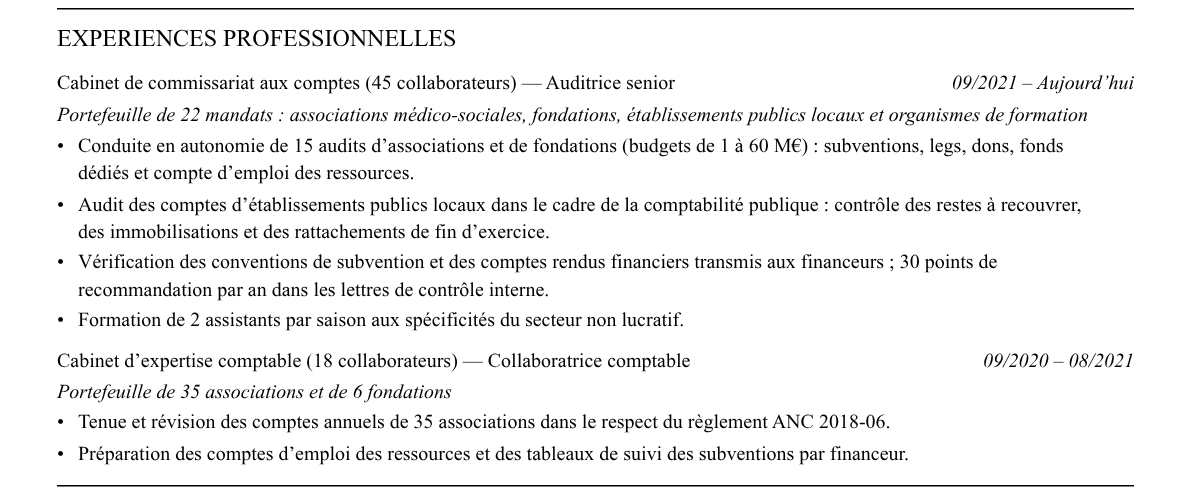
L’expérience en cabinet est chiffrée par mandats et par fourchette de budgets. Les puces citent les points d’audit du secteur, des subventions aux restes à recouvrer des établissements publics, et la période précédente en expertise comptable éclaire la connaissance des comptes.
Ce qui fonctionne
- « 22 mandats : associations médico-sociales, fondations, établissements publics locaux et organismes de formation » donne la variété du portefeuille.
- « budgets de 1 à 60 M€ : subventions, legs, dons, fonds dédiés et compte d’emploi des ressources » cite les sujets propres au secteur.
- « règlement ANC 2018-06 » ancre l’expérience d’expertise comptable dans un référentiel précis.
À adapter à votre parcours : Gardez les organismes anonymes, par type et taille, et remplacez les volumes par les vôtres.
4. Compétences et centres d’intérêt
Référentiels du secteur et outils d’audit
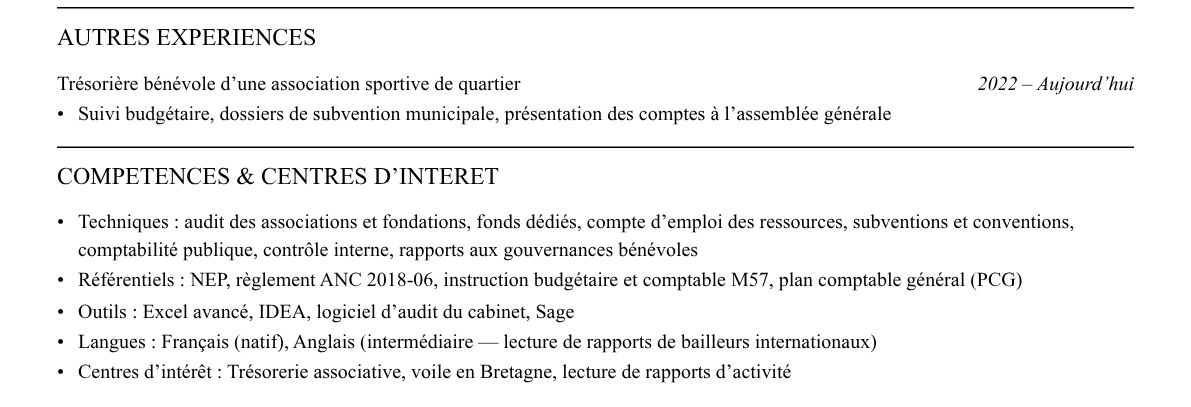
La section distingue les techniques du secteur, les référentiels (NEP, ANC 2018-06, M57) et les outils. L’engagement de trésorière bénévole, placé avant, apporte la preuve d’un intérêt personnel pour le monde associatif.
Ce qui fonctionne
- « règlement ANC 2018-06, instruction budgétaire et comptable M57 » couvre les deux univers, associatif et public.
- « rapports aux gouvernances bénévoles » nomme une compétence relationnelle propre au secteur.
- « Trésorière bénévole d’une association sportive de quartier » prolonge le métier dans la vie personnelle.
À adapter à votre parcours : Ne gardez que les référentiels que vous avez appliqués et un engagement associatif réel.
La structure en résumé
- En-tête : Une accroche qui donne le nombre d’années, le type d’organismes audités (associations, fondations, établissements publics) et le niveau de responsabilité.
- Formation : Master ou DSCG, avec un mémoire ou une UE en lien avec le secteur non lucratif si vous en avez.
- Expériences : Mandats par type d’organisme, avec budgets de fourchette, points d’audit propres au secteur (fonds dédiés, subventions) et nombre de recommandations émises.
- Engagement associatif : Une trésorerie bénévole ou un mandat de contrôle associatif prouve que vous connaissez le terrain de l’intérieur.
- Compétences : Séparez techniques du secteur, référentiels (ANC 2018-06, M57) et outils.
Compétences et mots-clés ATS
- Audit des fonds dédiés, des legs et des dons
- Contrôle des subventions et des conventions des financeurs
- Compte d’emploi des ressources
- Comptabilité publique des établissements locaux
- Restitution aux gouvernances bénévoles
Les logiciels de tri (ATS) recherchent les termes exacts de l’offre. Pour un poste en auditeur secteur public et associatif, intégrez naturellement :
Les erreurs à éviter
- Écrire « audit de structures variées » sans citer d’associations, de fondations ni d’établissements publics : le secteur est une spécialité de lecture, pas un détail.
- Ignorer les règles propres au secteur (fonds dédiés, compte d’emploi des ressources) alors qu’elles sont au cœur de la mission.
- Présenter le secteur non lucratif comme un repli : montrez au contraire la technicité des sujets traités.
- Oublier de mentionner votre capacité à expliquer des constats à des bénévoles, une qualité très attendue.
Le conseil AuditCV : Donnez des fourchettes de budget et la nature des financeurs de vos mandats : un manager qui lit « associations de 1 à 60 M€, subventions publiques et dons » comprend aussitôt le niveau de complexité que vous avez déjà rencontré, sans que vous nommiez un seul client.
Questions fréquentes
Faut-il une formation particulière pour auditer des associations ?
Non, le parcours classique en audit suffit. Un cours sur la comptabilité des organismes sans but lucratif ou un mémoire sur le sujet aide, mais la pratique sur plusieurs mandats compte davantage.
Comment présenter un engagement bénévole dans une association ?
Placez-le dans une section courte avec le rôle exact (trésorier, par exemple) et ce que vous y faites : suivi budgétaire, dossiers de subvention, présentation des comptes en assemblée générale.
Peut-on passer du secteur privé au secteur public et associatif ?
Oui : les fondamentaux de l’audit sont les mêmes. Appuyez-vous sur vos techniques transférables et sur une formation courte aux règles comptables du secteur.
Pour aller plus loin
- CV d’audit : la méthode pour candidater en cabinet et en Big 4
- Décrire ses missions d’audit sur un CV sans jargon inutile
- Les qualités qu’un cabinet cherche chez un auditeur financier
Partez de ce CV auditeur secteur public et associatif
Même structure, mêmes rubriques, prêtes à personnaliser. Export PDF d’une page.